Kupując apartament albo willę w zamkniętym kompleksie na Costa del Sol, prędzej czy później pojawi się słowo comunidad. Dla polskiego nabywcy może ono brzmieć znajomo, bo chodzi o wspólnotę właścicieli i koszty utrzymania części wspólnych. Problem zaczyna się wtedy, gdy porównujemy samą kwotę miesięcznej opłaty z czynszem administracyjnym w Polsce, bez sprawdzenia, co właściwie jest w tej cenie.
W zwykłym kompleksie opłata może wynosić kilkadziesiąt lub kilkaset euro miesięcznie. W nieruchomości premium, gdzie właściciel korzysta z rozbudowanych ogrodów, kilku basenów, siłowni, spa, recepcji, ochrony czy prywatnych dróg wewnętrznych, rachunek może być znacznie wyższy. W skrajnych przypadkach zamknięte kompleksy willowe mogą dochodzić do około 1 500 EUR miesięcznie, choć takie wartości należy traktować jako przykłady z rynku, a nie oficjalną średnią dla Hiszpanii.
Dlatego pytanie „ile wynosi comunidad?” jest dopiero początkiem analizy. Znacznie ważniejsze brzmi: co dokładnie właściciel dostaje w zamian, ilu właścicieli dzieli te koszty i czy wspólnota jest dobrze zarządzana?
Opłata comunidad to nie jeden koszt
Comunidad de propietarios, czyli wspólnota właścicieli, odpowiada za funkcjonowanie części wspólnych nieruchomości. W zależności od charakteru kompleksu może to oznaczać bardzo podstawowy zakres usług albo właściwie pełne zarządzanie infrastrukturą osiedla.
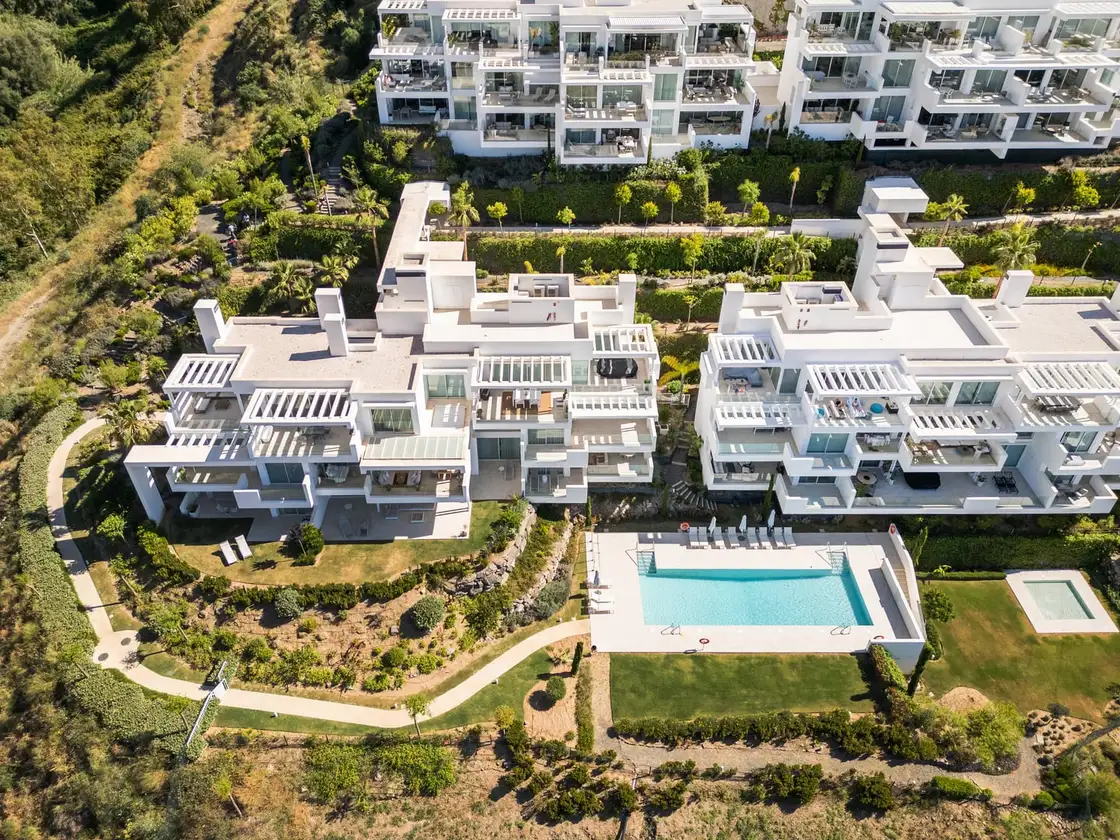
W apartamentowcu może chodzić o utrzymanie klatki schodowej, windy, elewacji, garażu, basenu i zieleni. W zamkniętym kompleksie premium lista może być znacznie dłuższa.
Właściciel może finansować między innymi ogrody, baseny, oświetlenie terenów wspólnych, drogi wewnętrzne, windy, garaże, systemy bezpieczeństwa, recepcję, personel administracyjny, ochronę, sprzątanie, konserwację instalacji oraz ubezpieczenie części wspólnych.
Właśnie dlatego sama kwota składki niewiele mówi.
Apartament z opłatą 150 EUR miesięcznie może być droższy w utrzymaniu niż apartament z opłatą 400 EUR, jeżeli w tym drugim właściciel otrzymuje znacznie szerszy zakres usług, a w pierwszym większość obowiązków musi organizować sam.
Co właściwie kupujesz za comunidad?
Najprościej myśleć o tej opłacie jako o budżecie wspólnoty, który następnie jest dzielony pomiędzy właścicieli zgodnie z zasadami określonymi dla danej nieruchomości.
W typowym kompleksie znajdziemy kilka podstawowych grup kosztów.
Utrzymanie części wspólnych
To najbardziej widoczna część budżetu.
Należą do niej między innymi ogrody, baseny, windy, garaże, chodniki, drogi wewnętrzne, oświetlenie i inne elementy infrastruktury należącej do wspólnoty.
Jeżeli kompleks ma kilka basenów, duży teren zielony i rozbudowaną infrastrukturę, koszty utrzymania będą oczywiście większe niż w niewielkim budynku z jednym basenem.
Personel
W kompleksach premium bardzo istotną część budżetu mogą stanowić ludzie.
Zarządca, administrator, pracownicy techniczni, ogrodnicy, personel recepcji, ochrona czy sprzątanie generują stałe koszty niezależnie od tego, czy konkretny właściciel przebywa w nieruchomości przez cały rok.
Dla osoby, która korzysta z apartamentu tylko kilka tygodni lub miesięcy w roku, może to być szczególnie istotne. Z drugiej strony właśnie dzięki temu właściciel nie musi organizować tych usług samodzielnie.
Basen i infrastruktura rekreacyjna
Basen nie jest bezobsługowym elementem ogrodu.
Potrzebuje konserwacji, kontroli urządzeń, czyszczenia, zużycia energii, wody i środków chemicznych. Przy większych kompleksach dochodzą również obowiązki związane z bezpieczeństwem i utrzymaniem infrastruktury.
Jeżeli kompleks ma kilka basenów, jacuzzi, spa albo inne instalacje rekreacyjne, wpływają one na budżet wspólnoty.
Ubezpieczenie i fundusz rezerwowy
Wspólnota musi również finansować określone wydatki związane z utrzymaniem i ochroną nieruchomości.
Jednym z istotnych elementów jest fundusz rezerwowy. Zgodnie z art. 9 hiszpańskiej ustawy o własności lokali, Ley de Propiedad Horizontal, jego wysokość nie może być niższa niż 10% ostatniego zatwierdzonego budżetu zwyczajnego wspólnoty.
To ważna informacja dla kupującego.
Dobrze finansowany fundusz rezerwowy oznacza, że wspólnota ma środki na część przyszłych prac i awarii. Nie eliminuje to ryzyka dodatkowych składek, ale może ograniczyć konieczność ich uchwalania.
Czego comunidad zazwyczaj nie obejmuje?
Jednym z częstszych nieporozumień jest traktowanie składki wspólnotowej jako całkowitego kosztu utrzymania nieruchomości.
Tak nie jest.
Właściciel apartamentu nadal może płacić osobno podatek IBI, lokalny podatek lub opłatę za odpady, media zużywane w jego lokalu, internet, prywatne ubezpieczenie wyposażenia i wnętrza czy koszty prac wykonywanych wyłącznie na jego nieruchomości.
W willi dochodzi jeszcze kwestia prywatnego ogrodu, basenu, systemu klimatyzacji czy prywatnych instalacji.
Dlatego przy zakupie trzeba stworzyć pełny budżet roczny, a nie ograniczać się do jednej pozycji opisanej jako comunidad.
Dlaczego jedna wspólnota może kosztować 150 EUR, a inna 1 200 EUR miesięcznie?
Najważniejsza odpowiedź brzmi: zakres infrastruktury i liczba właścicieli, którzy dzielą koszty.
Wyobraźmy sobie dwa kompleksy.
Pierwszy ma 300 apartamentów, jeden basen, niewielki ogród, windę i zewnętrznego administratora. Koszty są dzielone pomiędzy dużą liczbę właścicieli.
Drugi ma 30 willi, kilka basenów, rozbudowane ogrody, prywatną ochronę, recepcję, monitoring, drogi wewnętrzne i rozbudowaną infrastrukturę rekreacyjną.
Nawet jeżeli oba kompleksy oferują właścicielom podobny podstawowy standard życia, koszt przypadający na jedną nieruchomość będzie zupełnie inny.
Dlatego wysoka comunidad nie musi oznaczać złego zarządzania.
Może po prostu oznaczać, że właściciel kupił nieruchomość w kompleksie, który posiada dużą ilość infrastruktury i zatrudnia ludzi do jej obsługi.
Opłata miesięczna 300 EUR nie mówi jeszcze, czy kompleks jest tani
Załóżmy, że kupujący znajduje apartament z comunidad na poziomie 300 EUR miesięcznie.
Rocznie daje to 3 600 EUR.
Na pierwszy rzut oka może to wyglądać jak spory koszt. Ale jeżeli w tej cenie znajduje się utrzymanie dużego ogrodu, kilku basenów, ochrona, recepcja, sprzątanie części wspólnych, winda, garaż, ubezpieczenie i administracja, sytuacja wygląda inaczej.
Teraz odwrotny przykład.
Kompleks ma składkę 100 EUR miesięcznie, ale ogród jest praktycznie nieutrzymywany, fundusz rezerwowy jest niski, a właściciele regularnie podejmują uchwały o dodatkowych remontach.
W ciągu kilku lat „tani” kompleks może okazać się droższy.
Dlatego przed zakupem nie warto pytać wyłącznie o wysokość miesięcznej składki.
Trzeba zobaczyć budżet wspólnoty, zakres usług, historię wydatków i planowane remonty.
Cuota de participación: dlaczego sąsiad może płacić mniej?
W Hiszpanii wysokość kosztów przypadających na konkretny lokal jest związana między innymi z jego udziałem w częściach wspólnych, czyli cuota de participación.
To jeden z powodów, dla których dwa apartamenty znajdujące się w tym samym budynku nie muszą mieć identycznej składki.
Współczynnik ten jest określony w dokumentacji nieruchomości i stanowi podstawę rozliczania udziału właściciela w kosztach wspólnych.
W praktyce oznacza to, że nie wystarczy zapytać sprzedającego: „ile płacisz miesięcznie?”.
Jeżeli kupowany apartament ma inny udział niż lokal sprzedającego, jego przyszła składka może być inna.
Dlatego przy analizie nieruchomości warto poprosić o aktualną wysokość składki konkretnego lokalu, a nie tylko o informację, ile płaci sąsiad.
Fundusz rezerwowy: 10% budżetu to dopiero minimum
Fundusz rezerwowy jest jednym z elementów, które warto sprawdzić przed zakupem.
Ustawa wymaga, aby jego wysokość wynosiła co najmniej 10% ostatniego budżetu zwyczajnego wspólnoty. Środki należą do wspólnoty, a nie indywidualnie do poszczególnych właścicieli.
To oznacza, że właściciel nie otrzymuje „swojej części” funduszu przy sprzedaży nieruchomości.
Z punktu widzenia kupującego jest to jednak korzystne narzędzie bezpieczeństwa.
Jeżeli wspólnota ma dobrze zbudowaną rezerwę, część większych wydatków może zostać pokryta bez konieczności natychmiastowego pobierania dodatkowych pieniędzy od właścicieli.
Nie oznacza to oczywiście, że fundusz gwarantuje brak derrama.
Duży remont elewacji, konstrukcji, dachu, instalacji czy basenu może kosztować więcej niż dostępne środki.
Derrama, czyli składka nadzwyczajna
To właśnie derrama jest pozycją, którą kupujący powinien potraktować szczególnie poważnie.
Nie dlatego, że sama w sobie jest czymś złym.
Wspólnota musi mieć możliwość finansowania większych prac, których nie dało się przewidzieć w zwykłym budżecie. Problem zaczyna się wtedy, gdy kupujący dowiaduje się o takiej składce dopiero po podpisaniu umowy.
Może chodzić o remont elewacji, wymianę windy, naprawę dachu, modernizację basenu, instalacji wodnej, kanalizacji czy systemu bezpieczeństwa.
I tutaj pojawia się jedna z najważniejszych zasad całego artykułu:
nie wystarczy zapytać, ile wynosi obecna comunidad. Trzeba zobaczyć, jakie wydatki zostały już uchwalone i jakie są planowane.
To właśnie dlatego protokoły zebrań właścicieli są tak ważnym dokumentem przy zakupie.
Czy składka uchwalona przed zakupem może obciążyć nowego właściciela?
To jedna z kwestii, które trzeba sprawdzić w konkretnej transakcji.
Sam fakt, że uchwała o dodatkowej składce została podjęta przed zakupem, nie zawsze oznacza, że wszystkie przyszłe raty automatycznie pozostają po stronie sprzedającego.
Znaczenie może mieć moment wymagalności poszczególnych należności oraz treść uchwały.
W praktyce oznacza to, że kupujący powinien poprosić nie tylko o informację o istniejącym zadłużeniu, ale również o protokoły zebrań i uchwały dotyczące przyszłych płatności.
To właśnie z nich może wynikać, że w ciągu najbliższych miesięcy właściciel będzie musiał zapłacić kilka tysięcy euro dodatkowo.
Nie jest to argument przeciwko zakupowi. Jest to argument za tym, żeby wiedzieć o tym przed podpisaniem umowy.
Najważniejszy dokument: protokoły zebrań wspólnoty
Jeżeli mielibyśmy wskazać jeden zestaw dokumentów, który powinien znaleźć się na biurku doradcy przed zakupem apartamentu w zamkniętym kompleksie, byłyby to protokoły zebrań wspólnoty.
Nie chodzi tylko o ostatnie spotkanie.
Warto zobaczyć co najmniej kilka ostatnich protokołów, najlepiej wraz z aktualnym budżetem i informacjami o planowanych remontach.
W protokołach mogą pojawić się informacje o przeciekającym dachu, problemach z windą, planowanej modernizacji basenu, sporach między właścicielami, rosnących kosztach ochrony czy konieczności zwiększenia składki.
Sprzedający może powiedzieć: „comunidad wynosi 250 EUR”.
Protokół może powiedzieć znacznie więcej.
Może na przykład pokazać, że od przyszłego roku wspólnota planuje duży remont, który będzie wymagał dodatkowego finansowania.
Dla kupującego jest to różnica fundamentalna.
Zadłużenie wspólnotowe może być związane z nieruchomością
Kolejnym elementem due diligence jest sprawdzenie zaległości wobec wspólnoty.
Hiszpańska Ley de Propiedad Horizontal przewiduje odpowiedzialność nabywcy za określone zaległości związane z nieruchomością. Co do zasady chodzi o należności przypadające za rok, w którym następuje nabycie, oraz trzy poprzednie lata.
To jeden z powodów, dla których przy zakupie należy uzyskać certificado de deuda, czyli zaświadczenie dotyczące stanu rozliczeń lokalu ze wspólnotą.
Nie należy jednak traktować jednego zaświadczenia jako całego badania.
Zaświadczenie dotyczące zaległości odpowiada na pytanie o istniejące należności. Protokoły zebrań mogą natomiast pokazać zobowiązania, które dopiero pojawią się w przyszłości.
Dlatego oba dokumenty są potrzebne.
Kupujący powinien zobaczyć nie tylko rachunek, ale historię wspólnoty
Dobrze zarządzana wspólnota zostawia po sobie ślad.
Jeżeli budżet rośnie, powinno być wiadomo dlaczego.
Jeżeli opłata została podniesiona, powinien istnieć powód.
Jeżeli wykonano duży remont, powinien być widoczny w dokumentacji.
Jeżeli planowana jest kolejna inwestycja, powinno być wiadomo, jak zostanie sfinansowana.
Historia wspólnoty pozwala odróżnić dwie sytuacje.
Pierwsza to kompleks, w którym składki są stosunkowo wysokie, ale infrastruktura jest dobrze utrzymana, fundusz rezerwowy jest odpowiedni, a decyzje finansowe są przewidywalne.
Druga to kompleks, w którym składka jest niska, ale co kilka lat pojawiają się duże derramas, problemy techniczne i konflikty dotyczące finansowania.
Z perspektywy właściciela pierwsza sytuacja może być znacznie bardziej komfortowa.
A co z najmem turystycznym?
To ważne szczególnie dla osób, które kupują nieruchomość nie tylko jako drugi dom, ale również z myślą o wynajmie krótkoterminowym.
Od 3 kwietnia 2025 roku obowiązują istotne zmiany w hiszpańskiej ustawie o własności lokali. W przypadku działalności turystycznej wymagającej zastosowania odpowiednich przepisów sektorowych właściciel powinien uzyskać uprzednią wyraźną zgodę wspólnoty, a decyzja dotycząca zatwierdzenia, ograniczenia, warunkowania lub zakazania takiej działalności wymaga większości 3/5 właścicieli reprezentujących jednocześnie 3/5 udziałów.
To istotna zmiana z punktu widzenia kupującego.
Sama możliwość uzyskania licencji turystycznej nie zawsze wystarczy.
Trzeba również sprawdzić stanowisko wspólnoty.
Aktualne rozstrzygnięcia organów rejestrowych z 2026 roku potwierdzają znaczenie uprzedniej zgody wspólnoty w przypadkach objętych nowym reżimem.
Dlatego jeżeli planujesz najem krótkoterminowy, analiza comunidad powinna być wykonana jeszcze przed podpisaniem umowy rezerwacyjnej.
Czy właściciel mieszkający w Polsce musi płacić comunidad?
Tak.
Obowiązek związany z kosztami wspólnoty nie zależy od tego, jak często właściciel korzysta z mieszkania.
Jeżeli apartament stoi pusty przez osiem miesięcy w roku, wspólnota nadal musi utrzymywać ogród, basen, windę, garaż, ochronę i pozostałą infrastrukturę.
To szczególnie ważne dla osób kupujących drugi dom w Hiszpanii.
Z perspektywy takiego właściciela comunidad może być wręcz bardziej wartościowa niż dla osoby mieszkającej na miejscu.
Właściciel, który przebywa w Hiszpanii tylko kilka tygodni w roku, nie musi sam szukać ogrodnika, technika od basenu, firmy sprzątającej czy ochrony. Płaci wspólnocie za system, który działa również wtedy, gdy go nie ma.
W tym sensie comunidad jest nie tylko kosztem.
Jest również ceną za wygodę i przewidywalność.

Trzy przykładowe poziomy kosztów
Dla zobrazowania różnic można posłużyć się trzema modelowymi przypadkami.
Apartament za 450 000 EUR
Załóżmy składkę na poziomie 150 EUR miesięcznie.
Roczny koszt wynosi 1 800 EUR, czyli około 0,4% wartości nieruchomości.
W zamian właściciel może mieć dostęp do basenu, zieleni, windy, garażu i podstawowej administracji.
Apartament za 1,2 mln EUR
Załóżmy składkę 450 EUR miesięcznie.
Rocznie daje to 5 400 EUR.
W kompleksie premium w tej cenie mogą znajdować się między innymi recepcja, ochrona, rozbudowane tereny zielone, baseny, siłownia, spa i profesjonalne zarządzanie.
Willa za 3 mln EUR
Załóżmy składkę 1 200 EUR miesięcznie.
Rocznie to 14 400 EUR.
Właściciel płaci więc znacząco więcej w ujęciu nominalnym, ale sama wysokość składki nie mówi jeszcze, czy koszt jest wysoki względem standardu nieruchomości.
Jeżeli kompleks zapewnia całodobową ochronę, utrzymanie dużych terenów wspólnych, kilka basenów, infrastrukturę sportową i rozbudowaną obsługę, składka jest ceną konkretnego poziomu usług.
Nie należy natomiast wyciągać z tych przykładów wniosku, że nieruchomości premium zawsze mają niższy udział comunidad w wartości nieruchomości. Dane branżowe są zbyt zróżnicowane, aby taką regułę uzasadnić.
Co powinien sprawdzić kupujący przed podpisaniem umowy?
Przed zakupem apartamentu w zamkniętym kompleksie warto poprosić o znacznie więcej niż tylko aktualny rachunek comunidad.
1. Aktualny budżet wspólnoty
Pozwala zobaczyć, ile wspólnota rzeczywiście wydaje i na co przeznacza pieniądze.
2. Wysokość składki dla konkretnego lokalu
Nie dla sąsiada i nie dla średniej w kompleksie.
Dla nieruchomości, którą faktycznie kupujesz.
3. Cuota de participación
To pozwala zrozumieć, jak twój lokal uczestniczy w kosztach wspólnych.
4. Fundusz rezerwowy
Warto sprawdzić jego wysokość oraz planowane wykorzystanie.
5. Protokoły kilku ostatnich zebrań
To jeden z najważniejszych dokumentów całego badania.
6. Planowane derramas
Trzeba ustalić, czy zostały już uchwalone dodatkowe składki i kiedy będą płatne.
7. Certificado de deuda
Dokument potwierdzający stan rozliczeń lokalu ze wspólnotą.
8. Statut wspólnoty
Szczególnie ważny, jeżeli planujesz wynajem krótkoterminowy, remont, zmianę sposobu użytkowania albo inne niestandardowe działania.
9. Zakres usług
Czy w cenie jest ochrona? Recepcja? Sprzątanie? Basen? Ogrody? Monitoring? Spa? Siłownia?
10. Historia podwyżek
Jeżeli składka rośnie co roku, warto wiedzieć dlaczego.
Jak czytać comunidad jako inwestor?
Inwestor powinien patrzeć na opłatę nie tylko jak na koszt, ale również jak na element modelu nieruchomości.
Jeżeli apartament jest przeznaczony na drugi dom, wysoka jakość zarządzania może być bardzo cenna.
Jeżeli właściciel mieszka w Polsce i pojawia się w Hiszpanii kilka razy w roku, możliwość pozostawienia nieruchomości w kompleksie z ochroną, utrzymanym ogrodem i działającą administracją może mieć realną wartość.
Jeżeli natomiast nieruchomość ma generować przychód z najmu, trzeba spojrzeć na comunidad razem z przychodami i wszystkimi pozostałymi kosztami.
Apartament z wysoką składką nie musi być złym zakupem.
Może jednak być złym zakupem, jeżeli inwestor założył w modelu finansowym zbyt niskie koszty utrzymania.
Czy można obniżyć comunidad?
Właściciel nie może po prostu zdecydować, że będzie płacił mniej, ponieważ nie korzysta z basenu albo mieszka w Polsce.
Obowiązek wynika z udziału w nieruchomości wspólnej i zasad obowiązujących we wspólnocie.
Zmiana poziomu kosztów wymaga decyzji wspólnoty.
Można natomiast wpływać na budżet poprzez decyzje właścicieli dotyczące zakresu usług, sposobu zarządzania, umów z dostawcami czy planowanych inwestycji.
To kolejny powód, dla którego warto sprawdzić, jak działa konkretna wspólnota.
Dobrze zarządzana comunidad może być jednym z atutów nieruchomości.
Dla kogo wysoka comunidad może mieć sens?
Dla osoby mieszkającej w Hiszpanii przez cały rok wysoka składka nie zawsze będzie najlepszym rozwiązaniem.
Może ona preferować prostszą urbanizację, mniejszą liczbę usług i większą kontrolę nad własnym domem.
Inaczej wygląda sytuacja właściciela drugiego domu.
Jeżeli nieruchomość jest używana przez kilka tygodni lub miesięcy w roku, właściciel może świadomie wybrać kompleks, w którym większość spraw jest organizowana za niego.
Wtedy comunidad staje się częścią stylu posiadania nieruchomości.
Nie płacisz wyłącznie za basen.
Płacisz za to, żeby basen był utrzymany, ogród wyglądał dobrze, teren był monitorowany, awarie były zgłaszane, części wspólne działały, a nieruchomość pozostawała w odpowiednim standardzie również wtedy, gdy jesteś kilkaset kilometrów albo kilka tysięcy kilometrów dalej.
A może lepsza jest willa bez comunidad?
Willa wolnostojąca poza zamkniętym kompleksem może oznaczać brak regularnej składki wspólnotowej.
Nie oznacza jednak braku kosztów.
Właściciel musi samodzielnie finansować i organizować ochronę, ogród, basen, konserwację, systemy bezpieczeństwa, prywatną drogę, ubezpieczenie i wiele innych elementów.
Dlatego brak comunidad nie oznacza automatycznie niższych kosztów utrzymania.
Oznacza po prostu inny sposób ich ponoszenia.
W jednym przypadku płacisz wspólnocie.
W drugim sam organizujesz usługodawców i ponosisz koszty bezpośrednio.
Co naprawdę powinno interesować kupującego?
Najlepsze pytanie nie brzmi:
„Czy 500 EUR miesięcznie to dużo?”
Lepsze pytanie brzmi:
„Co dostaję za 500 EUR miesięcznie i czy wspólnota potrafi utrzymać ten poziom usług przez kolejne lata?”
Jeszcze lepsze pytanie brzmi:
„Jak wyglądał budżet tej wspólnoty trzy lata temu, jak wygląda dziś i jakie wydatki czekają ją w ciągu kolejnych trzech lat?”
Dopiero wtedy miesięczna składka zaczyna mieć znaczenie.
Można bowiem kupić nieruchomość z bardzo niską comunidad i później płacić wysokie derramas.
Można również kupić apartament z wysoką miesięczną składką, ale w kompleksie, który jest dobrze zarządzany, posiada rezerwy i oferuje usługi odpowiadające standardowi nieruchomości.
Z punktu widzenia właściciela drugiego domu ta druga sytuacja może być zdecydowanie bardziej przewidywalna.
Podsumowanie: comunidad to cena przewidywalności
Opłaty comunidad w Hiszpanii mogą bardzo się różnić.
W prostym apartamentowcu składka może wynosić kilkadziesiąt lub kilkaset euro miesięcznie. W dużym kompleksie premium z rozbudowaną infrastrukturą i personelem może być wielokrotnie wyższa. Nie ma jednej „prawidłowej” kwoty, ponieważ nie ma jednego standardu usług.
Dlatego nie warto porównywać hiszpańskiej comunidad wyłącznie z polskim czynszem. Trzeba porównać zakres usług. Najważniejsze ryzyko nie polega zresztą na tym, że miesięczna składka wynosi 300 zamiast 200 EUR. Znacznie ważniejsze jest to, czy wspólnota ma odpowiednie rezerwy, czy planuje duże remonty, czy istnieją zaległości, jak wyglądały poprzednie budżety i czy została już uchwalona derrama.
Właśnie dlatego przed zakupem apartamentu w zamkniętym kompleksie warto zobaczyć statut wspólnoty, aktualny budżet, wysokość składki dla konkretnego lokalu, stan funduszu rezerwowego, zaświadczenie o zadłużeniu oraz protokoły z kilku ostatnich zebrań.
To dokumenty, które pokazują nie tylko, ile kosztuje nieruchomość dzisiaj. Pokazują, ile może kosztować jej posiadanie za trzy, pięć czy dziesięć lat.